קופת הגמל המסורתית היא מכשיר חיסכון פנסיוני מוכר, אבל מהי קופת הגמל להשקעה? ומה ההבדל ביניהן? התשובה פשוטה יותר ממה שאתם חושבים
הכסף שלכם הוא עניין חשוב מאוד. כשאתם מניחים את כספכם במכשיר חיסכון, אתם רוצים להיות בטוחים שיש לכם את הידע הנדרש כדי לבחור את האפשרות הטובה ביותר עבורכם. הצעד הראשון הוא להכיר ולהבין את מוצרי החיסכון השונים והמאפיינים המרכזיים ביותר של כל אחד מהם, אבל זה עלול להיות מבלבל ולא תמיד קל להבין מה ההבדל בין מכשיר אחד למשנהו.
בכל הנוגע לקופת גמל וקופת גמל להשקעה המצב אפילו מבלבל יותר (אפילו השמות שלהן דומים). אז מהי בדיוק קופת גמל, מהי קופת גמל להשקעה ואיך תדעו מה מתאים לכם?
מהי קופת גמל?
קופת גמל היא אפיק חיסכון פנסיוני, המוכר על ידי המדינה לצרכי מס. בעבר קופת הגמל הייתה אפיק חיסכון לטווח בינוני וארוך, שאותו היה ניתן לפדות כעבור מינימום 15 שנה במשיכה הונית (חד-פעמית), אך כיום מדובר באפיק פנסיוני, שמיועד לפדיון כקצבה חודשית בלבד ורק לאחר גיל 60. משיכת כספי החיסכון לפני גיל 60 תהיה כרוכה בתשלום מס של 35% על כל יתרת החיסכון. בשונה מקרן פנסיה או ביטוח מנהלים, קופת גמל אינה כוללת כיסוי ביטוחי למקרה מוות או לאובדן כושר עבודה, ומספקת למעשה את מרכיב החיסכון בלבד.
הפקדות לקופת גמל על ידי עובד שכיר מבוצעות באמצעות העברת עד 7% משכרו החודשי של העובד לקופת הגמל, ועד 7.5% שאותם יכול המעסיק להוסיף, בנוסף ל-8.33% מהשכר החודשי לטובת פיצויים (הפרשת מעסיק). הפקדות על-ידי עצמאיים מבוצעות באמצעות העברה של סכום דיפרנציאלי מההכנסה החודשית לחיסכון (לפי פרק ב' בחוק ההתייעלות הכלכלית). בשני המקרים, קיימת תקרה שנתית שבה מכירה המדינה לצורך הטבות מס. עבור עצמאיים, מדובר בתקרה שנתית מירבית של 34,056 ₪ שינוכו לצורך חישוב המס, ועבור שכיר מדובר בתקרה חודשית של 602 ₪.
האופן בו יתקבל התשלום בגיל הפרישה תלוי בתקופה בה הופקדו הכספים לקופה. את הכספים שהופקדו לפני ינואר 2008, ניתן למשוך במשיכה הונית חד-פעמית, אך עבור כל סכום שהופקד לקופה לאחר מכן, יועברו כספי החיסכון כקצבת פנסיה חודשית בלבד. מאחר וקופות גמל אינן מנהלות מנגנון לתשלום קצבאות, לאחר גיל 60 יש לבחור גוף שיבצע את ההעברות החודשיות לחוסך, לאחר שהועברו אליו כספי החיסכון שנצברו בקופת הגמל.
קופת גמל – להשקעה? (צילום: shutterstock)
ומהי קופת גמל להשקעה? קופת גמל להשקעה היא אפיק חיסכון לטווח קצר, בינוני וארוך שהושק בנובמבר 2016. היא נבדלת מקופת הגמל ברמת הנזילות הגבוהה. משיכת כספי החיסכון לאחר גיל 60 תהיה פטורה לחלוטין ממס, אך ניתן למשוך את הכספים בכל עת גם לפני כן. משיכה כזאת יכולה להתבצע בהתראה של ארבעה ימים בלבד, ובכפוף לתשלום מס רווחי הון בגובה 25% על הרווח הריאלי בלבד, בדומה לכל ערוצי ההשקעה והחיסכון האחרים. תקרת ההפקדה באפיק זה עומדת על 70,000 ₪ לאדם לשנה, אך חשוב לזכור כי הפקדות לקופת גמל להשקעה אינן מוכרות לצורך ניכוי מס.
אז מה ההבדל בין קופת גמל ובין קופת גמל להשקעה?
בראש ובראשונה, קופת גמל היא אפיק חיסכון פנסיוני המיועד ספציפית לגיל הפנסיה, בעוד שקופת גמל להשקעה היא אפיק חיסכון כללי שגם נותן פטור ממס רווחי הון במידה וכספי החיסכון נמשכים לאחר גיל 60. קופת גמל היא למעשה כלי פיננסי מעולם התנאים הסוציאליים, המיועד לעובדים (שכירים או עצמאיים), בעוד שקופת גמל להשקעה היא אפיק חיסכון הפתוח לכלל הציבור.
מבחינת תנאי החיסכון, מי שמבקש למשוך את כספו מקופת גמל לפני גיל 60 ייאלץ לשלם מס בגובה 35%. לעומת זאת, קופת גמל להשקעה מאפשרת רמה גבוהה של נזילות אך משיכה מוקדמת ממנה – כלומר, לפני גיל 60 – תגרור השתת מס רווח הון, בדומה לערוצי השקעה אחרים (כאן חשוב לציין שמס רווח הון עומד על 25%, למעט במקרים מסוימים המפורטים בחוק). קופת גמל להשקעה נבדלת מערוצי ההשקעה האחרים בכך שהיא מקנה פטור ממס רווח הון אחרי גיל 60. במשיכת הכספים כקצבה. בהתאם לכך, ניתן לראות את קופת הגמל להשקעה כאפיק חיסכון, שמציע גם הטבות יתר למי שבוחר לעשות בו שימוש לטובת החיסכון הפנסיוני.
מאחר שבקופת גמל להשקעה החוסך יכול למשוך את כספי החיסכון גם לפני גיל 60, למדינה אין כל אינטרס לממן את הטבות המס הניתנות בקופת גמל מסורתית, ולכן הטבות מס אלה אינן קיימות בקופת הגמל להשקעה. בהיבט של תנאי החיסכון, הן בקופת גמל והן בקופת גמל להשקעה תוכלו לבחור מסלולי השקעה שונים בסיכון מועט, בינוני או גבוה על מנת למקסם את כספי החיסכון לאורך תקופת החיסכון.
השורה התחתונה
איך תדעו איזה מאפיקי החיסכון מתאים לכם?
1. קופת גמל לא מציעה כיסוי ביטוחי והיא בעלת נזילות נמוכה. עם זאת, לפי תיקון 190 לפקודת מס הכנסה יש אפשרות להפקיד סכומים לקופת גמל ולמשוך אותם בגיל 60 בתשלום מס מופחת או כקצבה תחת תנאים מסוימים.
2. קופת גמל להשקעה היא מכשיר חיסכון שמאפשר השקעה במסלולי סיכון שונים ובנזילות גבוהה, עם הטבת מס במידה ותמשכו את הכסף כקצבה אחרי גיל 60.
3. שילוב בין מסלולי חיסכון והשקעה שונים הוא אפשרות שעשויה להתאים לכם, כתלות במאפיינים שונים שלכם. תוכלו לבדוק אותה עם אנשי המקצוע בבתי ההשקעות וסוכנויות הביטוח.
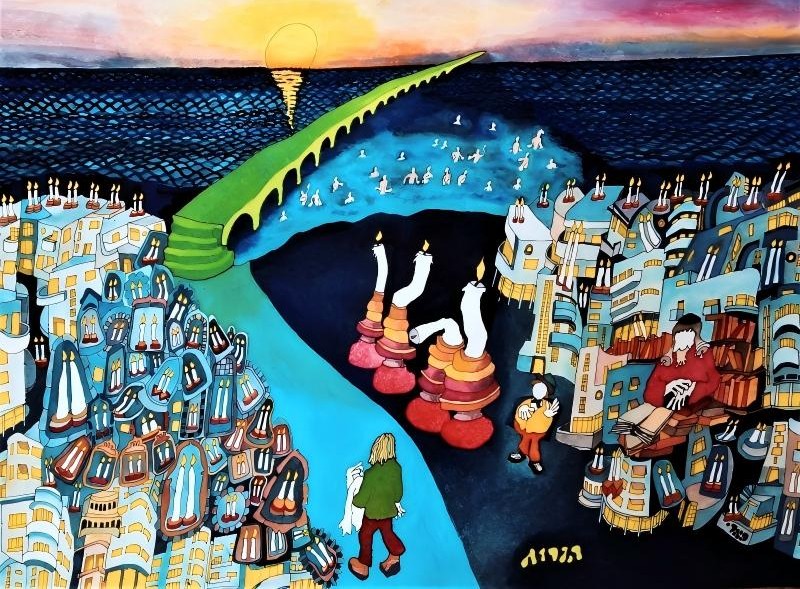
האמן הרי לנגבהיים פותח את תערוכת היחיד "והיה הסיפור לצבע", המחברת בין ספרות, סיפורי התנ"ך ואמנות חזותית. התערוכה, באוצרות מיכלי אדלר וד"ר גליה דוכין אריאלי, נפתחה בשבוע שעבר בגלריה Global Art, רחוב מרכז בעלי מלאכה 13, תל אביב, ותינעל ב-7.11.26. לנגבהיים, אמן, מדען ומנהל בכיר בתעשיית הביוטכנולוגיה, הופך באמצעות קו וצבע את סיפורי ש"י עגנון לעולם חזותי עשיר. לאחר מחקר מעמיק וביקור בנופים שבהם מתרחשים הסיפורים, הוא מרכז על גיליון אחד עלילות הנפרשות לעיתים על פני עשרות עמודים. העבודות מזמינות את הצופים למסע בין ירושלים העתיקה, מזרח אירופה ועולמות הדמיון. בהצלחה!
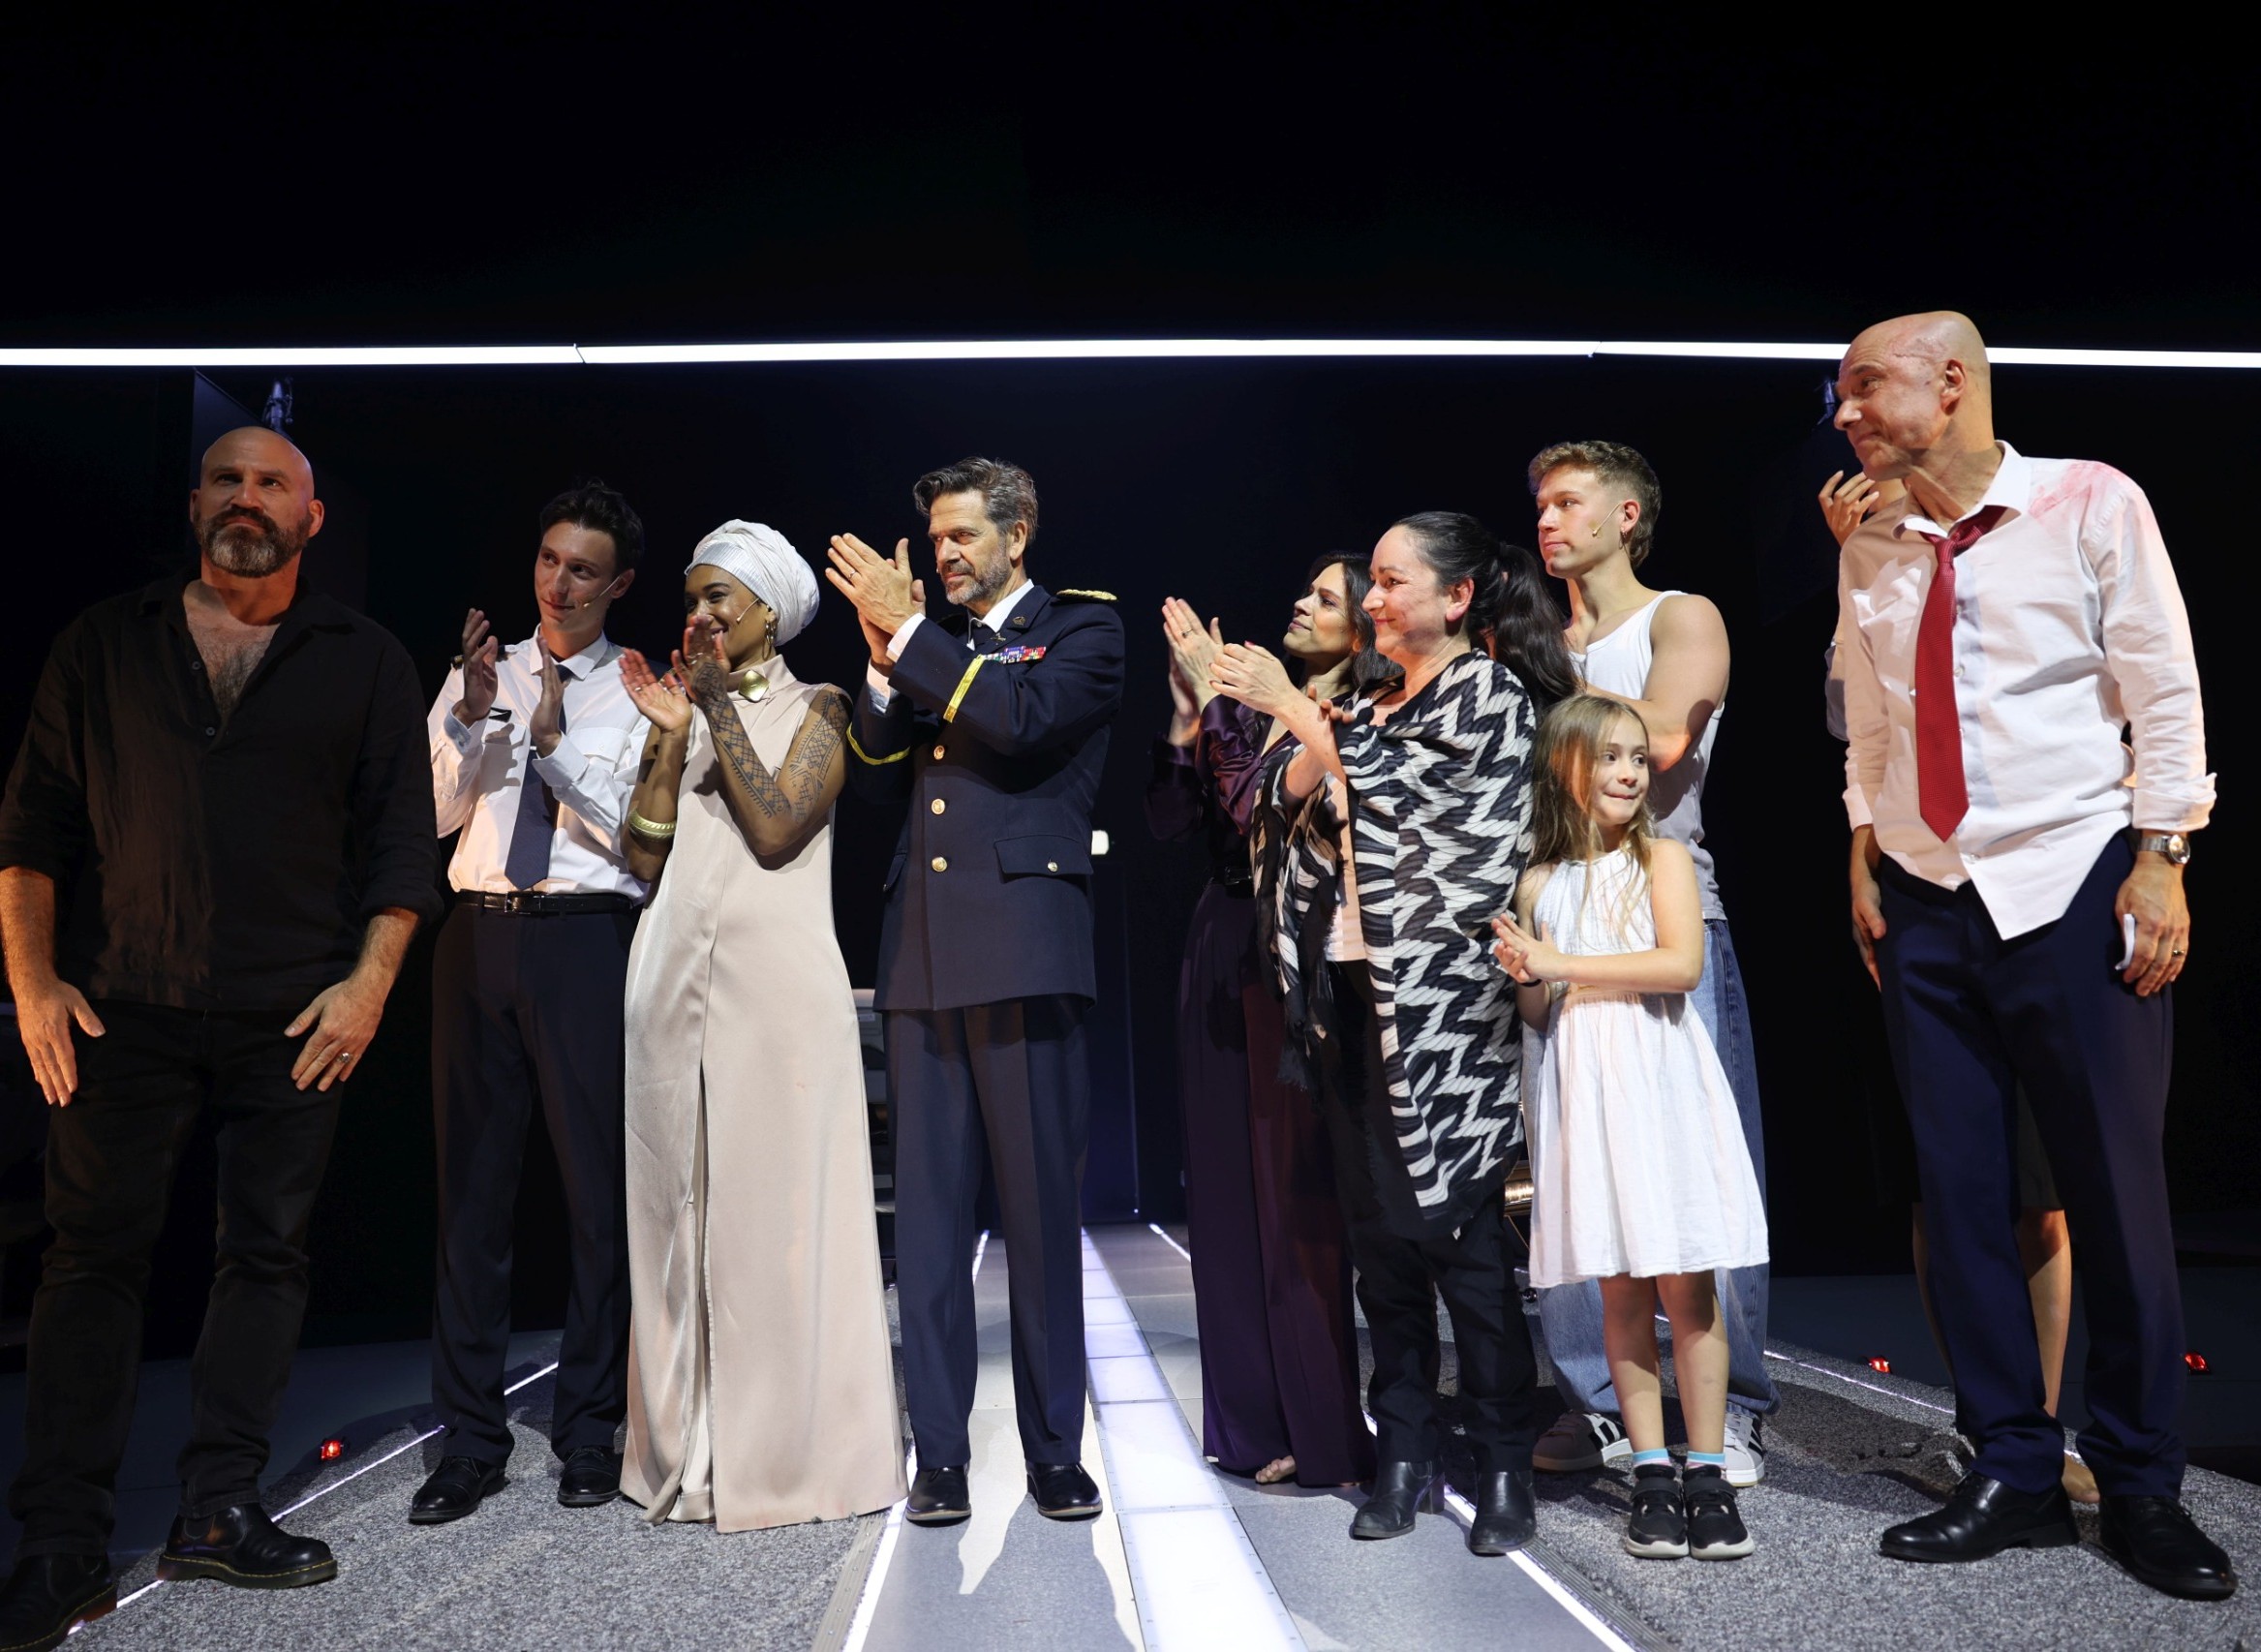
בתיאטרון הקאמרי התקיימה הפרמיירה להצגה "אגממנון", הצגה מצמררת על שליט של מדינה במלחמה, עם שבויים, שנדרש לשלם מחיר אישי תמורת השבתם. בהצגה משחקים דרור קרן, ישי גולן, מיכל עוזיאל, יונתן הורנצ'יק, רות אסרסאי, ירדן ניקהמפה וגל מיזרב. בין מי שהגיעו לפרימיירה החגיגית: עמוס תמם, יניב סוויסה, יניב ביטון, קרן מור, אמיר בנאי, יבגניה דודינה, ששון גבאי ועוד רבים וטובים. פרגנו להם!
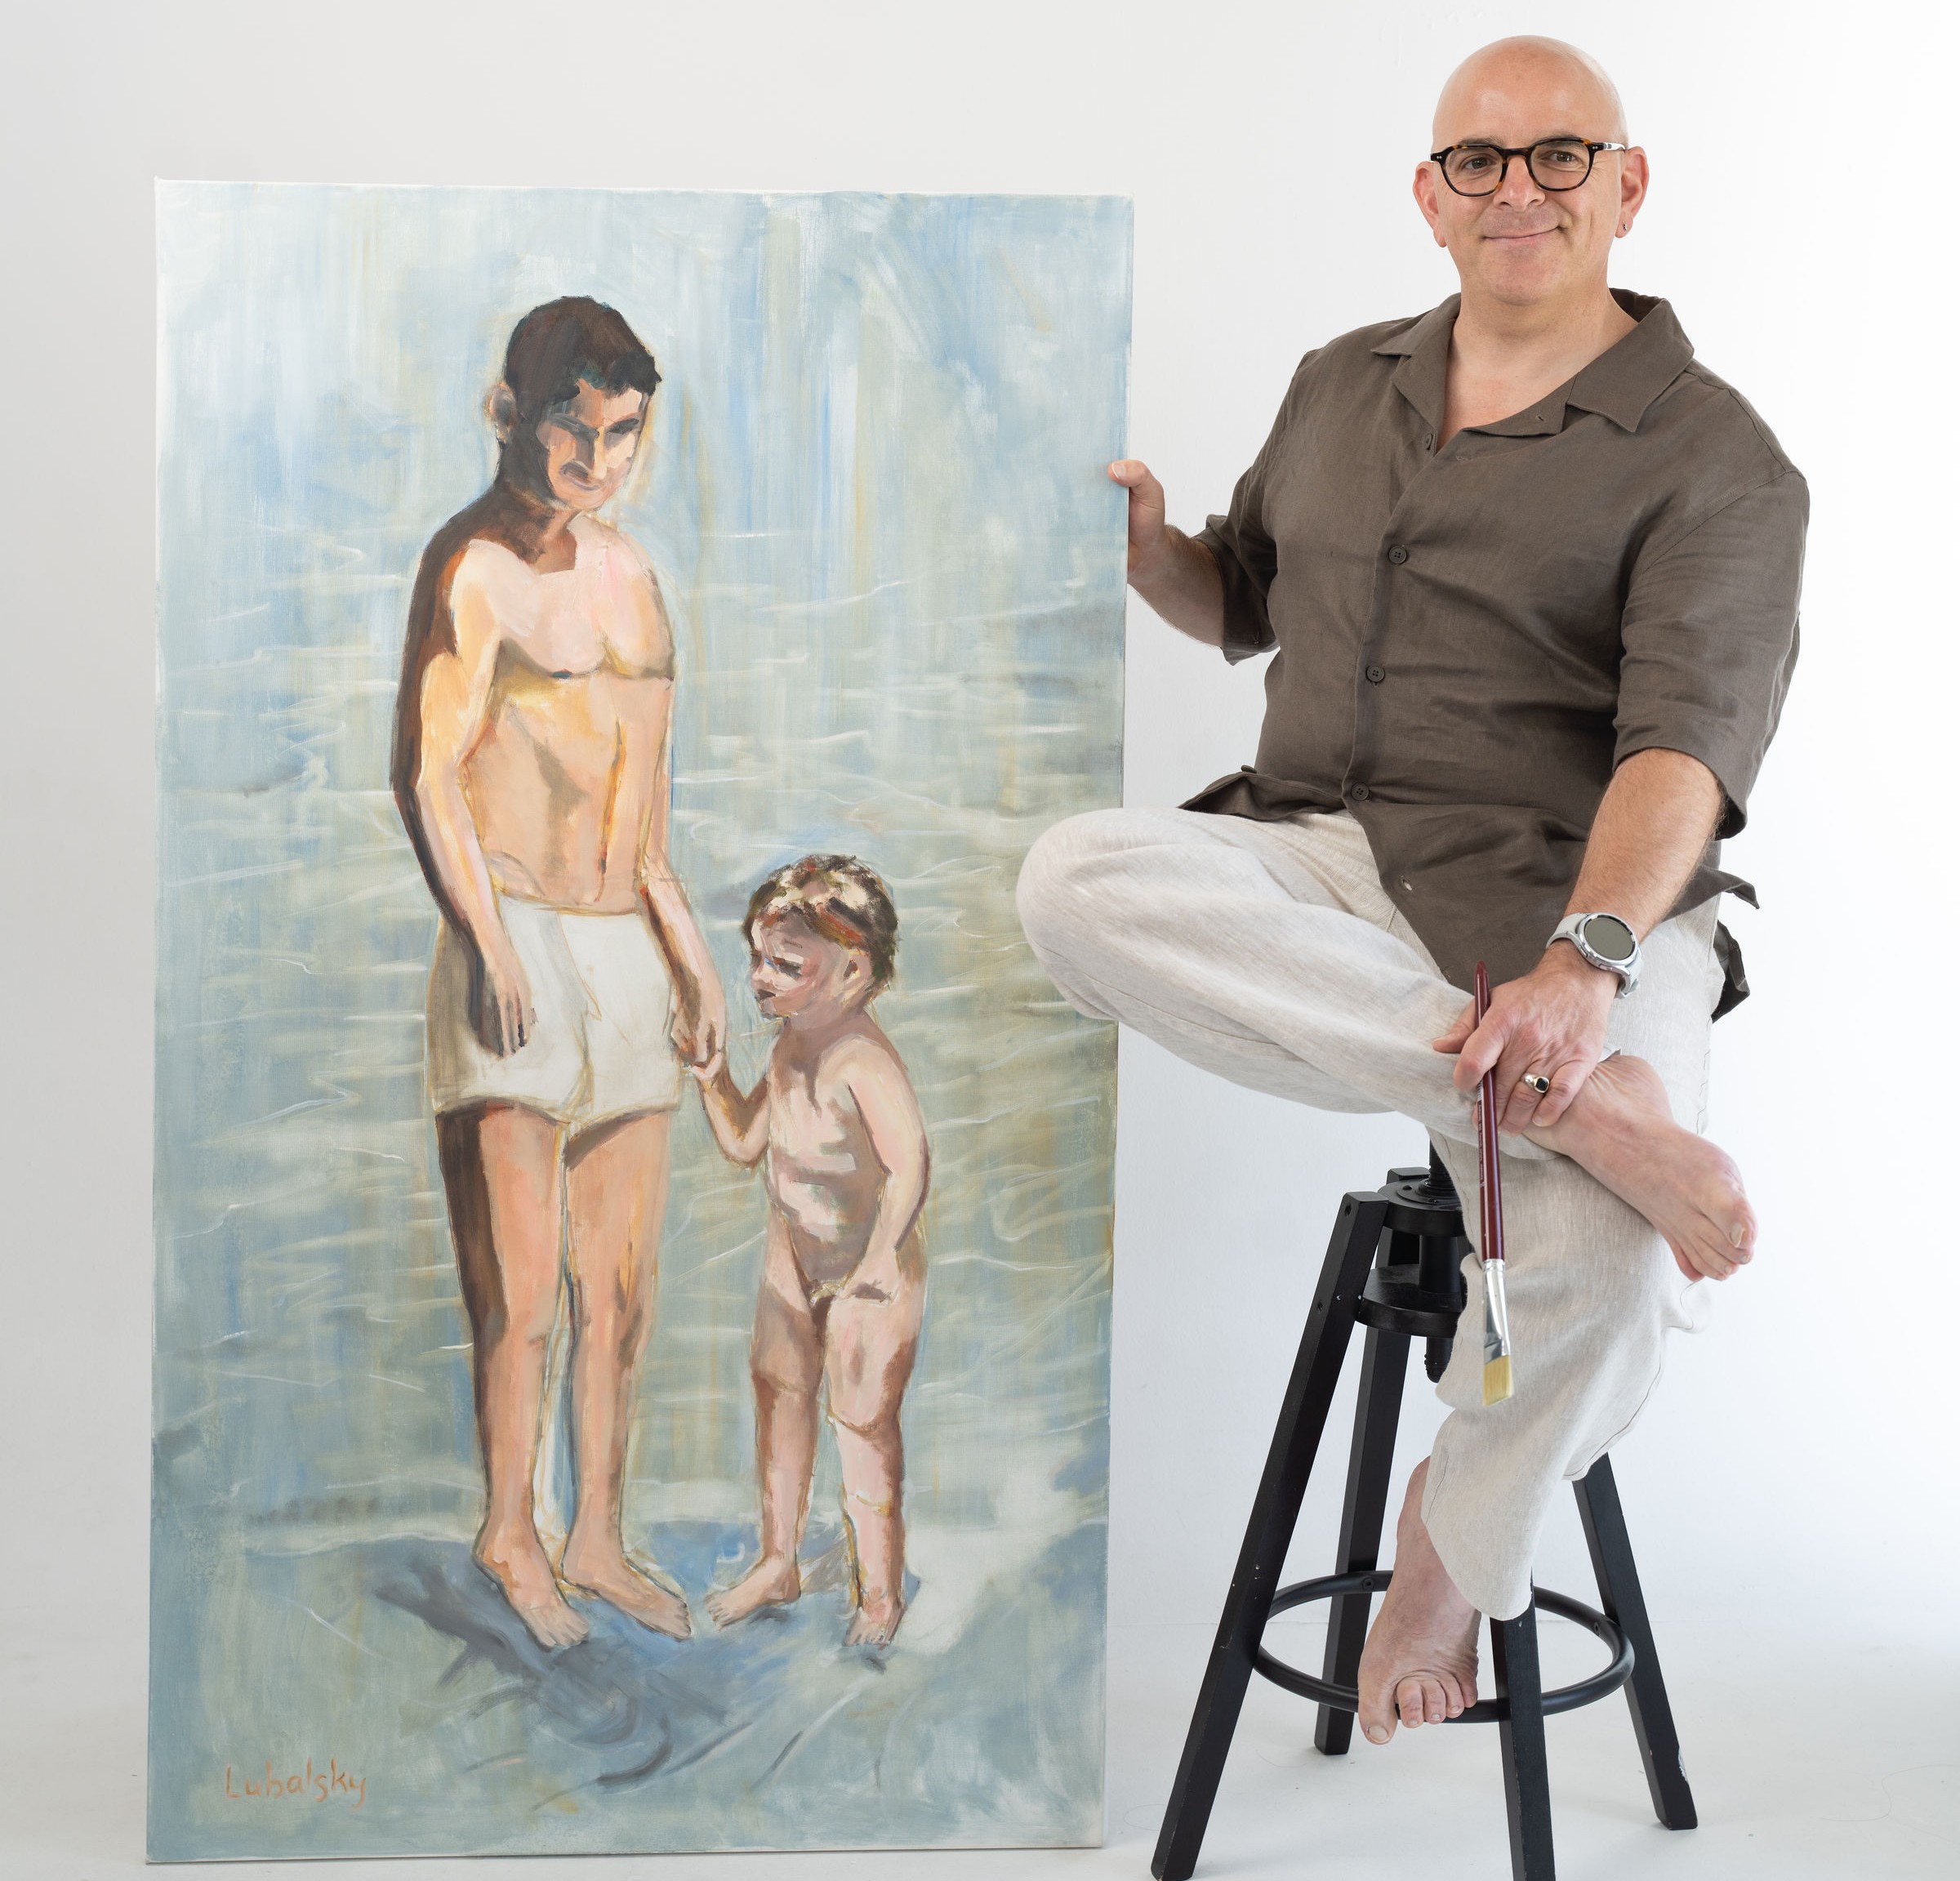
האמן יוסי לובלסקי פותח את תערוכת היחיד "לא הכל ורוד", המתבוננת במערכת היחסים שבין אב לבנו ובין אדם להוריו, דרך תהליך יצירה שנמשך 18 שנה. התערוכה, שאצרה אילנה כרמלי לנר, תיפתח ביום חמישי, 8.10.2026, בשעה 19:00 בבית האמנים בתל אביב, רחוב אלחריזי 9, ותינעל ב־31.10.2026. לובלסקי נפרד מהצבעוניות החמה המזוהה עמו וצולל אל פלטה מאופקת של כחולים, שבה הים הופך למרחב של זיכרון, אובדן, חמלה ופיוס. לצד ציורי השמן הגדולים יוצגו גם רישומי הכנה בפחם, החושפים את קווי המחשבה והרגש שקדמו ליצירות. במרכז התערוכה עומד השינוי שעבר האמן לאחר מות הוריו, מאב המתבונן בבנו לילד יתום המחפש את הוריו. לפרטים נוספים חפשו באתר של יוסי לובלסקי.
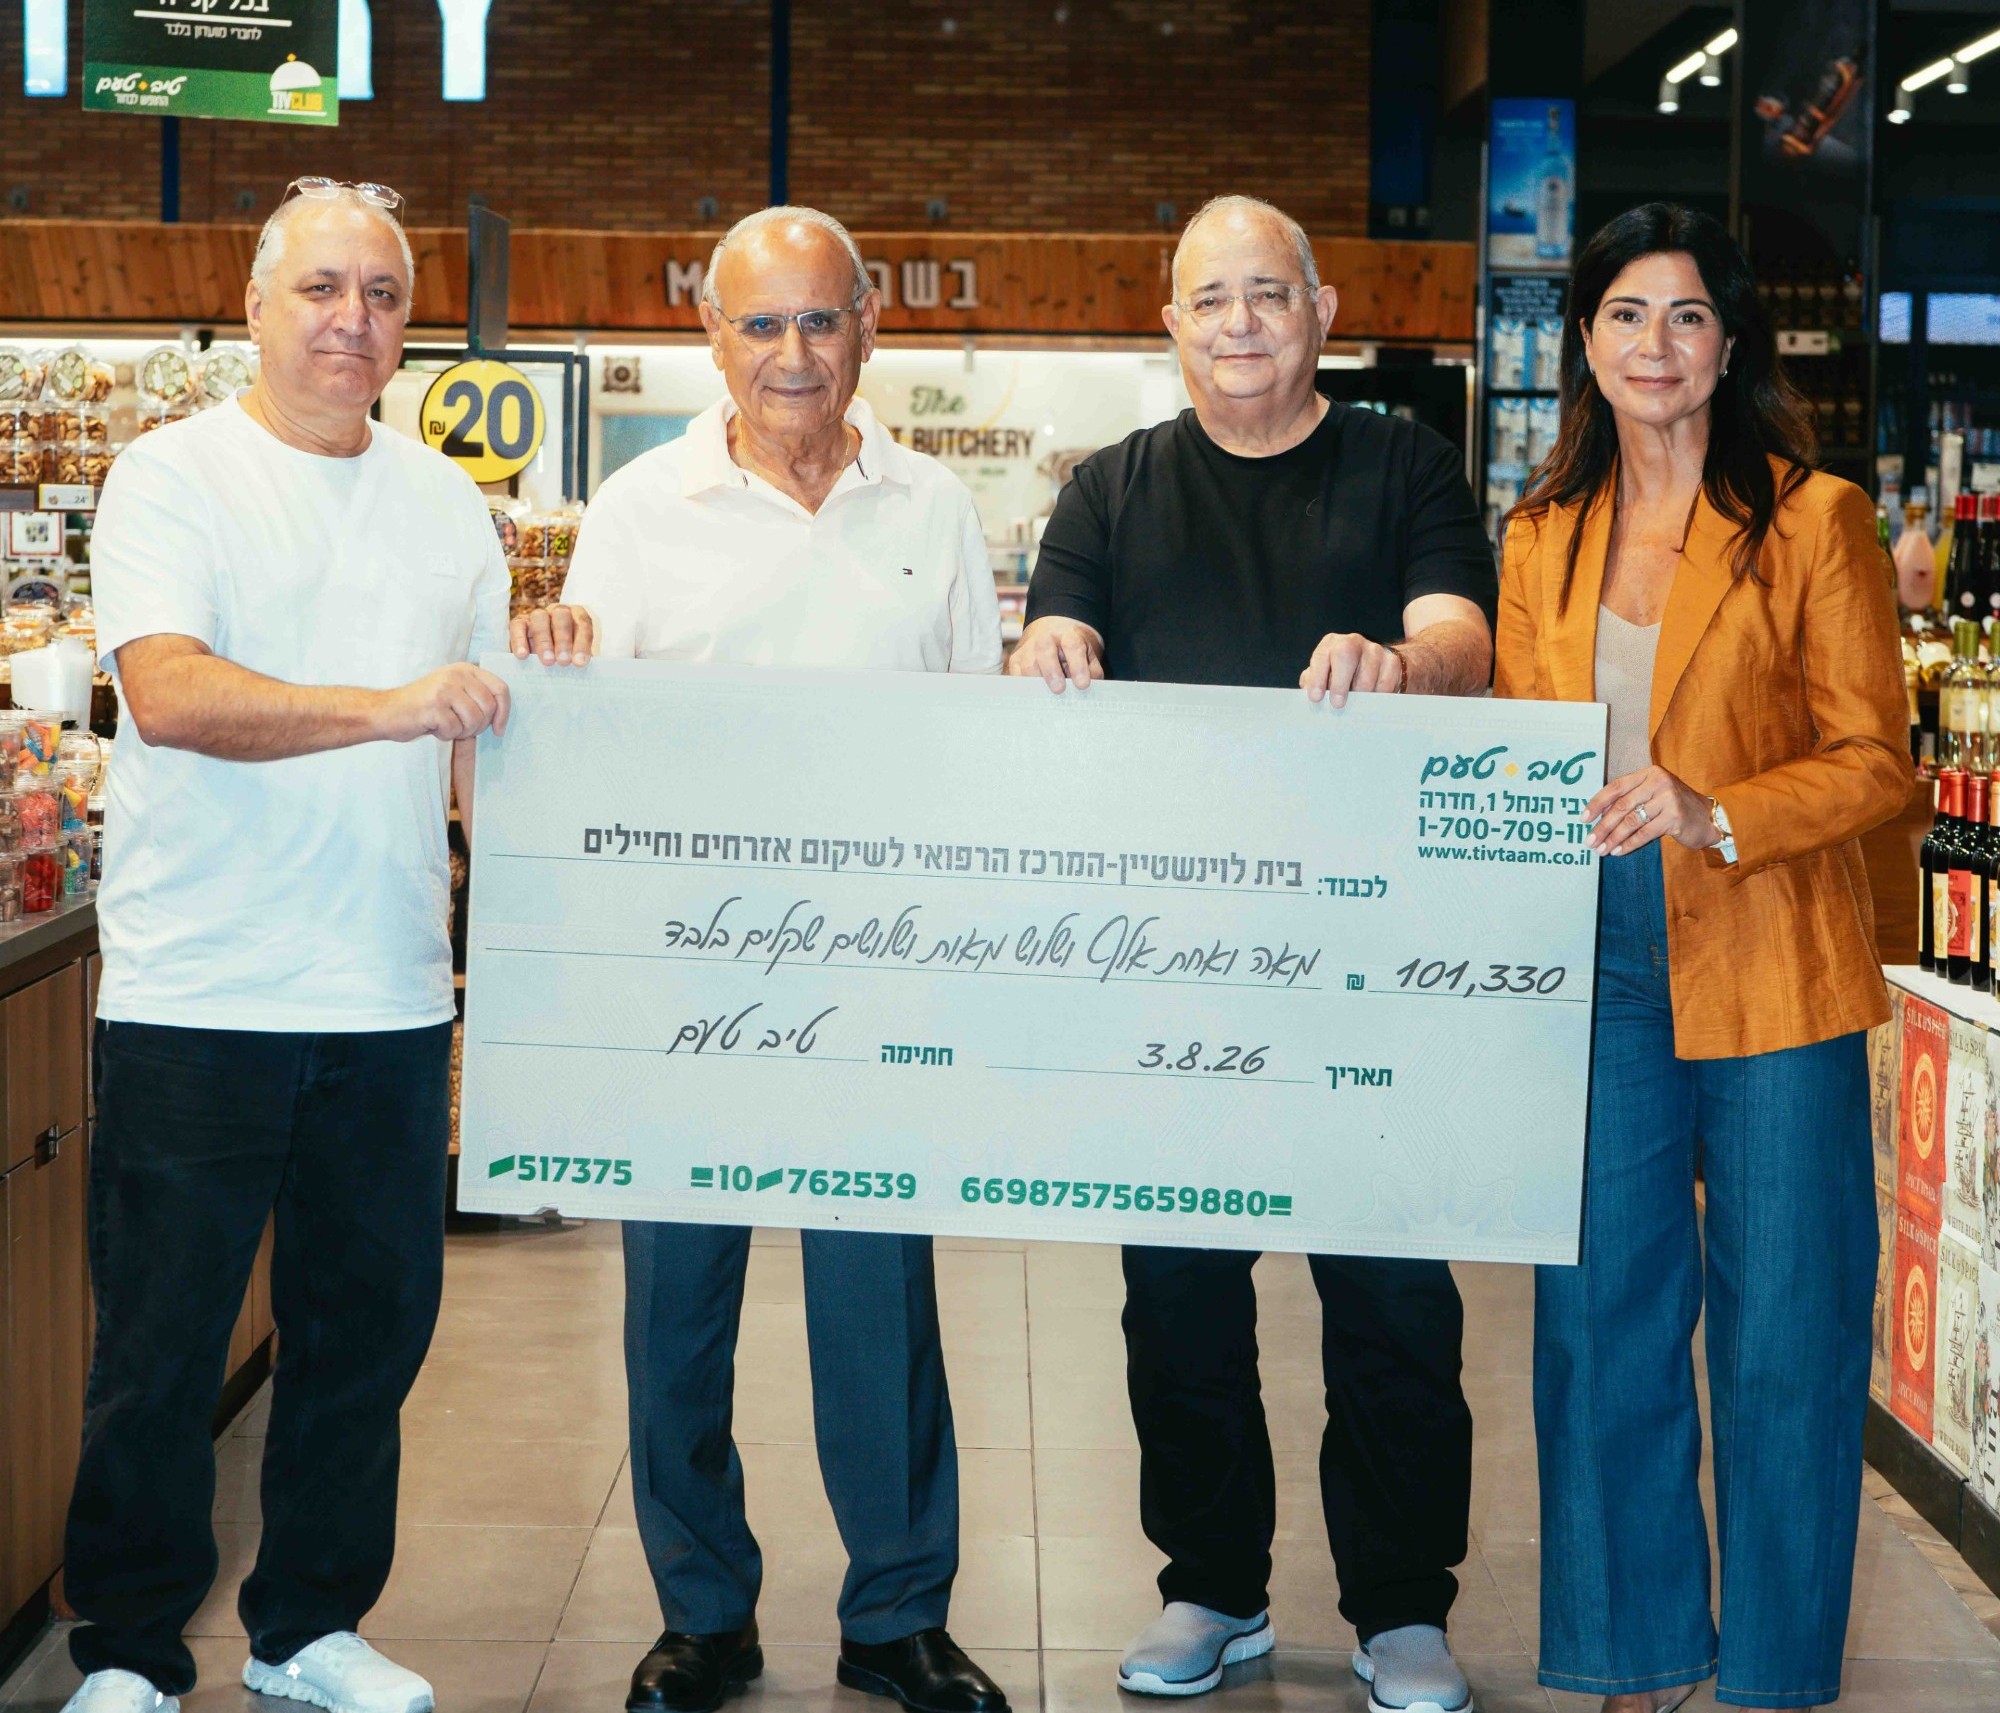
נתניה: אירוע חגיגי נערך על ידי בכירי רשת טיב טעם המסכמת בימים אלה מהלך גיוס תרומות רחב ובמסגרתו נאספו כ-102,000 ₪, כתרומה לעמותת ידידי המרכז הרפואי לשיקום לוינשטיין. לאירוע הגיעו בכירי עמותת ידידי לוינשטיין, בסניף הדגל באזור התעשייה פולג בנתניה. המרכז הרפואי לשיקום לוינשטיין מקבוצת כללית, הוא מרכז השיקום הגדול בישראל ואחד המובילים בעולם. בלוינשטיין מטופלים פצועי צה"ל וכוחות הביטחון, נפגעי פעולות טרור, תאונות דרכים, תאונות עבודה, אירועים מוחיים, פגיעות חוט שדרה, קטיעות וגפיים, פגיעות ראש ומחלות מורכבות. מגיעים אליו מטופלים הזקוקים לתהליך שיקומי מקיף, במטרה לשוב לחיים עצמאיים ולתפקוד.